

Loan Calculator: Smart Plan

- 0.00 Avis
- 0.0
- Téléchargements
- 100 000+
Notre avis sur Loan Calculator: Smart Plan — Visiter Mobxio
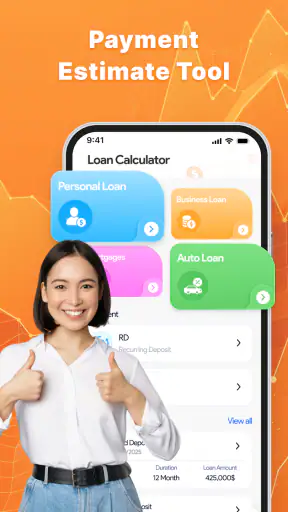
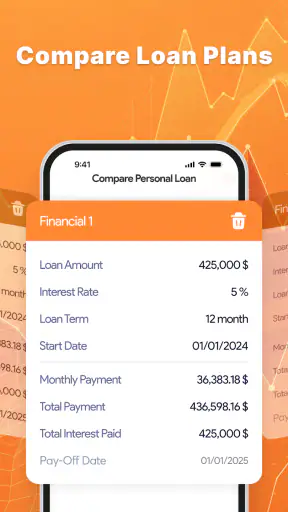
Quand on cherche un crédit, le problème n’est pas toujours de trouver une formule compliquée : c’est souvent de comprendre rapidement ce que l’on paiera réellement chaque mois. Loan Calculator: Smart Plan m’a paru conçu pour cette étape très concrète. Cette application de finance, développée par Fergus Games, sert à estimer des mensualités, à mettre plusieurs prêts en regard et à parcourir un tableau d’amortissement sans devoir construire soi-même un fichier de calcul.
Je l’ai surtout considérée comme un outil de préparation, pas comme un service bancaire. Elle peut aider à cadrer un projet avant de contacter un établissement, à vérifier si une mensualité entre dans un budget ou à repérer le coût progressif d’un emprunt. Son intérêt dépend donc moins d’un usage quotidien que de la clarté du scénario que l’on veut examiner. Pour quelqu’un qui souhaite une réponse rapide et lisible, c’est une approche intéressante, à condition de saisir des hypothèses réalistes et de ne pas confondre simulation et offre définitive.
Une application utile, mais surtout au moment où l’on hésite
Le premier point qui m’a semblé important est la position de l’outil dans le parcours d’un emprunteur. Il ne remplace ni un conseiller, ni une proposition contractuelle, ni une vérification des frais appliqués par un prêteur. En revanche, il peut servir avant ces étapes, lorsque l’on veut savoir si une idée de financement mérite d’être approfondie.
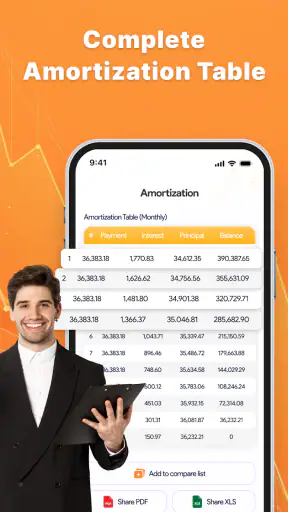
Dans un cas ordinaire, je peux imaginer une personne qui compare un prêt pour une voiture avec un financement plus long proposé ailleurs. Elle saisit le montant envisagé, la durée et le taux correspondant à chaque hypothèse, puis observe la mensualité. La comparaison devient plus parlante lorsqu’elle porte aussi sur le total remboursé et sur la répartition progressive entre intérêts et capital. C’est précisément là qu’un tableau d’amortissement apporte davantage qu’un simple chiffre final.
L’application est gratuite et classée PEGI 3, ce qui la rend accessible à un large public. Elle fonctionne à partir d’Android 7.0 ou d’une version ultérieure. Sa version actuelle est la 1.0.1, et elle a été publiée le 26 mars 2026. Ces éléments comptent surtout pour les personnes qui utilisent un appareil ancien ou qui hésitent à installer une application récente sur un téléphone peu puissant.
Son adoption est déjà visible avec plus de cent mille installations, mais je ne prends pas ce volume comme une preuve automatique de précision ou de pertinence. Pour une application financière, la vraie question reste la manière dont l’utilisateur interprète les résultats. Un calcul correct avec des données incomplètes peut conduire à une décision trompeuse.
Le premier blocage vient souvent des données saisies
Dans ce type d’outil, la difficulté n’est pas forcément technique. Elle vient souvent d’une confusion entre le montant emprunté, le coût total du projet et la somme réellement financée. Si je renseigne le prix complet d’un achat alors qu’un apport est prévu, la mensualité simulée sera mécaniquement trop élevée. À l’inverse, oublier un montant financé supplémentaire donnera une image trop optimiste.
Je conseille donc de préparer les chiffres avant d’ouvrir le calculateur. Il faut distinguer l’apport personnel, le capital demandé et les coûts annexes que le prêteur pourrait intégrer ou facturer séparément. Même si l’application permet de tester rapidement plusieurs scénarios, elle ne peut pas deviner quelle partie du projet sera réellement incluse dans le prêt.
Le taux est un autre point sensible. Un taux nominal n’est pas toujours comparable à un taux annuel effectif global, car ce dernier peut intégrer certains frais. Si deux simulations utilisent des bases différentes, le résultat peut sembler comparable alors qu’il ne l’est pas vraiment. Je noterais donc à côté de chaque scénario la nature exacte du taux utilisé, plutôt que de garder uniquement le chiffre affiché dans l’application.
La durée mérite la même attention. Allonger un remboursement réduit généralement la mensualité, mais augmente le temps pendant lequel la dette reste présente dans le budget. Une simulation qui paraît confortable à court terme peut coûter davantage sur l’ensemble du prêt. Le tableau d’amortissement est particulièrement utile pour rendre cette différence visible, au lieu de se limiter à la mensualité la plus facile à retenir.
Les vérifications à faire avant de conclure
Avant de saisir quoi que ce soit, je commence par vérifier l’unité utilisée pour chaque champ. Un montant exprimé dans une devise différente, une durée interprétée en années plutôt qu’en mois ou un taux entré sous une forme inattendue peut modifier complètement le résultat. Ce sont des contrôles simples, mais ils évitent de chercher un défaut dans l’application alors que l’erreur se trouve dans la préparation.
Je recommande aussi de refaire le même scénario avec une petite variation volontaire. Par exemple, je peux augmenter légèrement le taux ou réduire la durée afin de voir si la mensualité évolue dans le sens attendu. Ce test de cohérence ne remplace pas une vérification financière, mais il permet de repérer rapidement une valeur mal comprise ou un champ mal renseigné.
Pour comparer plusieurs prêts, je garderais une méthode identique : même capital, même durée, même convention de taux et mêmes frais pris en compte. Modifier plusieurs paramètres à la fois rend le résultat difficile à interpréter. Le meilleur usage de l’application n’est pas de multiplier les essais au hasard, mais de créer quelques scénarios lisibles et de savoir exactement ce qui distingue chacun.
Un détail pratique peut également faire perdre du temps : une application de calcul ne connaît pas nécessairement les règles particulières de chaque banque ou de chaque pays. Les assurances, pénalités, frais de dossier, conditions de remboursement anticipé et arrondis contractuels peuvent changer le résultat final. Je traiterais donc le tableau comme une carte de compréhension, pas comme le document officiel du prêteur.
Une méthode simple pour récupérer un calcul qui semble incohérent
Lorsque le résultat paraît surprenant, je ne recommence pas immédiatement toute la simulation. Je reviens d’abord aux trois éléments principaux : capital, taux et durée. Je les vérifie un par un, puis je relance le scénario avec des valeurs clairement identifiables. Cette façon de procéder permet de savoir si l’incohérence vient d’une saisie, d’une comparaison mal construite ou d’une attente irréaliste.
Si une page semble ne pas se mettre à jour, je vérifie d’abord que la valeur modifiée a bien été validée et que le calcul a été relancé. Je ferme ensuite l’écran concerné et je recommence avec un scénario plus simple. Cette démarche générale est préférable à la multiplication de changements simultanés, car elle isole la source du problème sans supposer un comportement précis qui n’est pas documenté.
Je conseille également de conserver une note des hypothèses utilisées. Sans cela, deux résultats affichés à quelques minutes d’intervalle peuvent être impossibles à comparer. J’écrirais par exemple le capital, la durée, le taux et la présence éventuelle de frais, puis je donnerais un nom clair à chaque scénario dans mes notes personnelles. Ce n’est pas une fonction à attribuer à l’application : c’est une habitude qui rend son usage beaucoup plus fiable.
Le tableau d’amortissement peut aider à retrouver l’origine d’un écart. En regardant les premières périodes, je peux vérifier si la part d’intérêts correspond à ce que j’attendais. En parcourant la suite, je vois comment le capital diminue et pourquoi la charge totale ne se résume pas à la multiplication de la mensualité par la durée. Cette lecture est plus instructive qu’un simple classement du prêt le moins cher.
Une autre bonne pratique consiste à ne pas arrondir trop tôt. Si je transforme chaque valeur en montant approximatif avant de la saisir, l’écart peut devenir visible sur l’ensemble du remboursement. Je préfère entrer les chiffres tels qu’ils apparaissent dans l’offre ou dans mon budget, puis arrondir seulement au moment de présenter la comparaison. Là encore, le but est de préserver la cohérence entre les scénarios.
Quand le problème ne vient probablement pas de l’application
Il est tentant de considérer un résultat décevant comme une erreur du calculateur, surtout lorsque la mensualité obtenue ne correspond pas à une publicité ou à une première estimation. Pourtant, les écarts proviennent souvent de paramètres différents. Une annonce peut utiliser une durée plus longue, un apport différent ou un taux réservé à un profil particulier. Si les hypothèses ne sont pas identiques, les résultats ne peuvent pas l’être non plus.
Les frais constituent un cas fréquent. Une simulation basée uniquement sur le capital et le taux peut être plus basse qu’un coût contractuel intégrant assurance et frais annexes. Je ne qualifierais pas cela de panne. C’est plutôt une limite normale d’une estimation générale : elle calcule ce qu’on lui demande, pas toutes les conditions d’un contrat que l’on n’a pas encore sous les yeux.
La situation financière personnelle change aussi l’interprétation. Une mensualité qui semble acceptable isolément peut devenir risquée lorsque l’on ajoute loyer, charges variables, autres crédits et dépenses irrégulières. Je préfère donc utiliser le résultat comme un plafond à examiner avec prudence, et non comme une somme automatiquement disponible. Le calculateur éclaire la mécanique du prêt ; il ne juge pas la solidité de mon budget.
Enfin, une différence avec le tableau fourni par un prêteur peut venir de la méthode d’arrondi ou du calendrier exact des prélèvements. Dans ce cas, je compare les hypothèses et les conventions avant de conclure. Pour une décision importante, le document contractuel reste la référence, tandis que l’application conserve son rôle de contrôle indépendant et de préparation.
Les usages où l’outil apporte le plus
À mon avis, sa meilleure utilisation est la comparaison disciplinée de quelques options. Je peux créer un scénario prudent avec une durée courte, un scénario plus souple avec une durée longue et une variante qui reflète une hausse possible du taux. Cette approche montre le compromis entre confort mensuel et coût global. Elle aide aussi à discuter avec un conseiller en arrivant avec des questions précises plutôt qu’avec une impression vague.
Le tableau d’amortissement est également intéressant pour les personnes qui envisagent un remboursement anticipé. Il permet de comprendre à quel moment le capital restant dû devient plus bas et de visualiser la part déjà consacrée aux intérêts. Il ne donne pas à lui seul le montant exact d’une clôture, car celui-ci dépend des règles du contrat, mais il offre une base utile pour formuler une demande d’information au prêteur.
Pour un étudiant, un jeune actif ou une famille qui prépare un premier financement, l’application peut servir d’outil pédagogique. Je peux modifier un seul paramètre à la fois et observer l’effet sur l’ensemble du prêt. Cette expérimentation rend les notions de durée, de taux et de capital moins abstraites. Elle est plus constructive que de choisir uniquement la mensualité la plus basse affichée dans une annonce.
En revanche, je la trouve moins adaptée à quelqu’un qui attend une décision personnalisée, une analyse de solvabilité ou une mise en relation immédiate avec un organisme. Ce n’est pas son rôle. De même, une personne qui gère plusieurs dettes avec des taux variables, des assurances distinctes et des échéances irrégulières aura peut-être besoin d’un tableur détaillé ou d’un accompagnement professionnel pour réunir toutes les données dans un seul modèle.
Ce que je retiens face aux alternatives habituelles
Par rapport à une recherche sur le site d’une banque, l’application a l’avantage de se concentrer sur la mécanique du remboursement plutôt que sur un produit commercial précis. Cela facilite une première comparaison sans se limiter à l’offre d’un seul établissement. En contrepartie, elle ne fournit pas le contexte contractuel complet associé à une proposition réelle.
Face à une feuille de calcul, elle semble plus directe pour une estimation ponctuelle. Un tableur reste toutefois supérieur lorsque je veux enregistrer de nombreux scénarios, ajouter des charges personnelles, intégrer des frais irréguliers ou construire une analyse sur mesure. Le choix dépend donc de l’objectif : rapidité et lisibilité d’un côté, flexibilité et traçabilité de l’autre.
Les calculateurs intégrés aux sites financiers peuvent être plus pertinents lorsqu’ils reprennent les conditions exactes d’un prêteur. Ils peuvent aussi présenter des informations commerciales qui influencent la manière de lire le résultat. J’utiliserais Loan Calculator: Smart Plan avant cette étape, pour comprendre mes propres limites et détecter les différences entre les offres, puis je vérifierais chaque chiffre dans les documents officiels.
La présence de Fergus Games comme développeur ne change pas cette recommandation, mais elle m’incite à garder une attitude particulièrement attentive sur les décisions importantes. Une application de calcul peut être claire et pratique sans constituer une source réglementaire. Je ne lui confierais donc pas la validation finale d’un engagement financier, surtout si les conditions du prêt sont complexes.
Mon verdict après l’avoir envisagée dans un usage réel
Je vois Loan Calculator: Smart Plan comme un compagnon de préparation simple et ciblé. Son intérêt se trouve dans la possibilité de passer rapidement d’une intuition à une comparaison structurée, puis d’examiner le déroulement du remboursement au lieu de regarder seulement une mensualité. Pour une personne qui prépare un achat ou veut vérifier une proposition, cette démarche peut éviter une décision prise sur un seul chiffre.
Je la recommande surtout si vous êtes prêt à contrôler vos hypothèses, à distinguer taux et frais et à noter les paramètres de chaque scénario. La meilleure protection contre une mauvaise interprétation reste une saisie méthodique, suivie d’une vérification dans l’offre officielle. L’application devient alors un outil de discussion et de contrôle, plutôt qu’une promesse de réponse définitive.
Je la conseillerais moins à ceux qui recherchent une gestion complète de leurs finances, un suivi automatisé de comptes ou une analyse personnalisée de leur capacité d’emprunt. Dans ces situations, une solution plus large ou un professionnel sera plus adapté. Mais pour calculer, comparer et comprendre un prêt dans un cadre précis, son format gratuit et accessible mérite l’essai, notamment sur un appareil compatible avec Android 7.0 ou une version plus récente.
Au final, mon avis est favorable, avec une réserve claire : il faut la traiter comme une calculatrice financière évoluée, pas comme un conseiller bancaire. Elle peut rendre les compromis visibles, repérer une mensualité trop ambitieuse et préparer de meilleures questions. Elle ne remplace pas la lecture des conditions ni l’évaluation honnête de son budget. Utilisée avec cette limite en tête, elle remplit correctement une fonction très utile au moment où l’on cherche à comprendre avant de s’engager.
Les meilleurs aspects de Loan Calculator: Smart Plan
Points à garder à l’esprit concernant Loan Calculator: Smart Plan
Vous ne voulez pas lire l’intégralité de l’avis ?
Appuyez sur le bouton Télécharger
FAQ sur Loan Calculator: Smart Plan
Qu’est-ce que Loan Calculator: Smart Plan et à quoi sert cette application ?
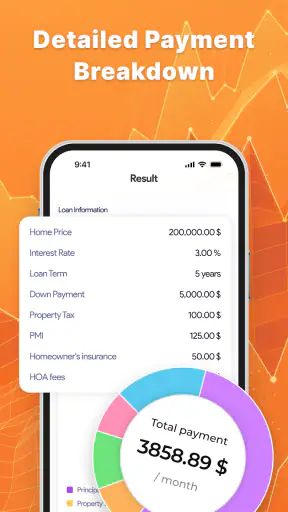
Loan Calculator: Smart Plan est une application conçue pour estimer le coût d’un emprunt et mieux organiser son remboursement. Elle permet généralement de saisir le montant du prêt, le taux d’intérêt, la durée et la fréquence des paiements afin d’obtenir une estimation des mensualités, des intérêts cumulés et du montant total à rembourser. Elle peut être utile pour comparer plusieurs scénarios avant de contacter une banque ou un organisme de crédit.
Les résultats calculés par Loan Calculator: Smart Plan sont-ils fiables et définitifs ?
Les résultats fournis par Loan Calculator: Smart Plan doivent être considérés comme des estimations et non comme une offre de prêt officielle. Le calcul réel peut varier selon les frais de dossier, l’assurance emprunteur, les taxes, les commissions, le type de taux, les règles de l’établissement financier et les éventuelles modifications du contrat. Avant toute décision, il est recommandé de vérifier les chiffres avec le prêteur et de lire attentivement les conditions proposées.
Quelles informations faut-il saisir pour calculer les mensualités d’un prêt ?
Pour obtenir une simulation pertinente, il faut généralement renseigner le capital emprunté, la durée du crédit et le taux d’intérêt annuel. Selon les options disponibles dans l’application, vous pouvez également indiquer la fréquence des remboursements, un apport personnel, des frais supplémentaires ou un éventuel paiement initial. Plus les données saisies correspondent à votre proposition réelle, plus l’estimation sera utile pour comparer différents plans de financement.
Loan Calculator: Smart Plan peut-il calculer différents types de prêts ?
L’application peut être utilisée pour simuler plusieurs situations de financement, comme un prêt personnel, un crédit automobile, un emprunt immobilier ou un remboursement avec échéances régulières. Toutefois, les fonctions exactes dépendent de la version installée et de la manière dont les calculs sont configurés. Les prêts à taux variable, les remboursements anticipés, les périodes différées ou les échéances irrégulières peuvent nécessiter une vérification supplémentaire.
L’application Loan Calculator: Smart Plan est-elle gratuite et mes données sont-elles protégées ?
La disponibilité gratuite de Loan Calculator: Smart Plan peut dépendre de la plateforme, de la version et de la présence éventuelle de publicités ou d’achats intégrés. Avant le téléchargement, consultez la fiche officielle pour connaître les conditions actuelles. Il est également conseillé de lire la politique de confidentialité et les autorisations demandées. Évitez de saisir des informations bancaires, des mots de passe ou des données personnelles sensibles dans une simple application de simulation.











